

(獨家)供給克制、需求多方簇擁 傳6吋SiC基板回溫加量得加價
- 黃女瑛/台北
-


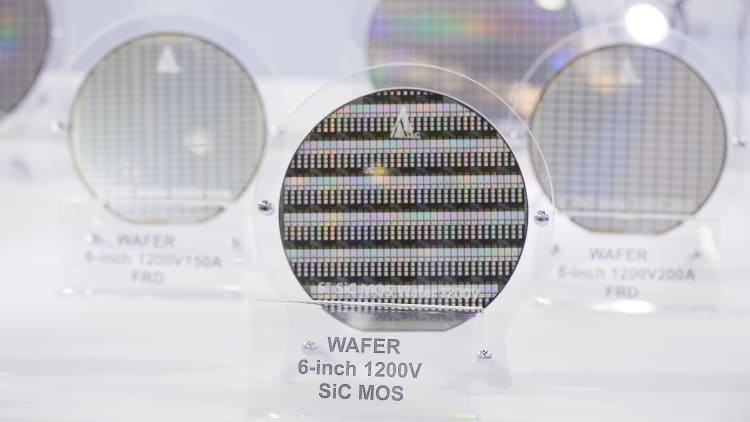
近兩年陷入供過於求及價格跌落的第三類半導體6吋碳化矽(SiC)基板,在產能限制及多方需求浮現下,價格已明顯見底,甚至開始回溫。半導體通路業者指出,目前呈現供貨吃緊狀態,客戶若要加量購買,更「必須加價」,近日已難負荷加量訂單。
功率半導體產業近期迎來一波漲價潮,也為SiC增添信心,其一是通膨的連動效應,尤其地緣政治帶動下,功率半導體正啟動新一波漲價。其二,AI需求旺盛造成相關資源的競爭,AI資料中心與電動車(EV)的800VDC,為第三類半導體SiC與氮化鎵(GaN)打造出剛性需求。
半導體通路業者指出,產能與供貨量已調節多時的6吋SiC基板,在供給限制與上述多方需求刺激下,已呈現供貨吃緊的現象,若客戶端想要加量購買,必須加價才行。
另外,中國國務院於2026年7月初公布「十五五」碳達峰行動方案,計劃到2030年把新能源車的保有量由當前的12%倍增至30%,也產生SiC龐大需求到來的預期。
特別是純電動車(BEV)對SiC的需求量遠大於AI資料中心。中國SiC產業之所以快速發展,主要動力來自於早期因應純電車產業爆發,同步帶動基礎建設如電網、儲能、快充站等成長,這些都需要SiC襯托。
因此,在取貨吃緊、預期需求將大增的情況下,中國相關供應商已達滿產、滿單,近日只好跟客戶說明,可承受再追加6吋SiC訂單有限。
進一步觀察具備耐大電流、高壓特性的SiC基板產業近年狀況,事實上,這兩年該產業如坐雲霄飛車。
中國6吋產能大開導致供過於求,近兩年大打價格戰導致破底,即使供應端一路調節產能及產出量,但2026年第2季底通路報價(具規模性訂單的價格水位)約每片200~300美元,仍是淌血出售。
若從台灣供應鏈的角度觀察,300美元已屬於成本線,難以跟進中國報價。不過中國6吋SiC既已築底且價格出現回溫走勢,接下來要觀望的便是台灣供應鏈動態。
考量中國供應鏈的產能規模,多數台系廠6吋SiC基板在產能規劃相對謹慎,目前產能利用率不同,但都未處於高水位。
另一方面,8吋SiC也因為6吋SiC基板跌宕起伏,擔心步入後塵而格外謹慎,因應擁有8吋SiC晶圓製造業者的進度而動,在產能、產出規劃更有紀律,有效與6吋進行區隔以保住利潤空間。
主要供應商包括環球晶、廣運旗下盛新、大立光轉投資的台灣應用晶體、台塑集團的台化、格棋等,8吋更為其重點耕耘領域。
中國6吋SiC基板代表以山東天岳、天科合達、同光、爍科、三安為主,且均已升級8吋,只是目前表現各有不同。
其中,山東天岳、天科合達取得博世(Bosch)、英飛凌(Infineon)等材料採購合約,被視為中國SiC歷史性關鍵突破。三安與意法半導體(STM)則在重慶共建8吋SiC廠。
責任編輯:許經儀
- 面板廠減產+大尺寸需求推升LCD漲勢 樂金電視再遇逆風
- Apple Intelligence走向訂閱制 限量、分級與智慧家庭的不同邏輯
- NAND漲價紅利趨緩鎧俠迎關鍵財報 超大規模雲端長約成翻身勝負手
- 意法3Q獲利優於預期 AI資料中心2026年營收上調
- 記憶體漲潮淹沒旺季期待值 林俊吉:4Q26中系手機出貨年減逾35%
- 記憶體飆漲未使CPI上升 消費性電子成最大苦主
- 3Q26旺季救回獲利 LGD單季擺脫虧損
- 反應原物料上漲 海光不排除調高CPU、DCU售價
- 力積電產能不足、醞釀漲價 濟州半導體營收成長受創
- 評析:供應鏈漲價救中國通縮?成本轉嫁恐令內需雪上加霜
- 國科微二度調漲KGD合封價 最高每顆漲1.5美元
- 54V遇容量瓶頸、800VDC接棒 功率半導體缺貨鏈恐一路傳導
- 華碩估商用PC 2H26再漲近1成 看好2027量價齊揚
- 記憶體暴漲逼手機面板降規 LTPO退回LTPS、技術恐倒退5年
- 供需缺口達3成 晶豪科不只4Q26、2027將延續漲價動能
- 力積電成熟製程連兩年漲價 2027再漲上看2成、LTA優先保產能
- PCB材料大缺貨難舒緩 供應鏈擴產能見度直達2029後
- 電子書閱讀器漲價陰霾漸散 元太、振曜衝刺4Q旺季
- 蘋果、Tesla點名中國記憶體喊降價 長鑫存儲製程、供貨受限短期難壓漲勢
- 記憶體漲價吃不消 三星傳砍OLED Galaxy A出貨目標17%